Budget Diary - Expense Tracker
MONO CO. LLCFinanceVérifié
- 8.00 Avis
- 4,1
- Téléchargements
- 1 000 000+
- Prix
- Free
Captures d’écran
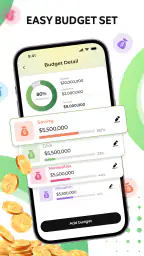
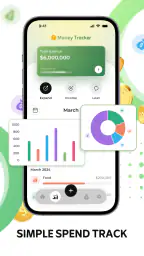
 Analyse par Appwesome
Gérer son argent devient souvent difficile non pas parce que les dépenses sont incompréhensibles, mais parce qu’elles s’accumulent sans laisser de trace claire. Budget Diary - Expense Tracker, développé par MONO CO. LLC, m’a intéressé précisément pour cette raison : l’application se présente comme un carnet de suivi financier destiné à organiser le budget au quotidien, plutôt qu’un outil impressionnant à configurer pendant des heures. Après l’avoir utilisée, mon avis est nuancé : elle peut réellement aider à prendre de meilleures habitudes, mais sa valeur dépend presque entièrement de votre régularité.
Cette application de gestion des dépenses est gratuite et classée PEGI 3, ce qui la rend accessible à un large public. Elle fonctionne à partir d’Android 7.0 et sa version actuelle est 1.0.2. Son approche est simple à comprendre : noter ce que l’on dépense, regarder où part l’argent et utiliser ces observations pour mieux planifier les semaines suivantes. Ce n’est pas une solution magique qui transforme automatiquement une situation financière, mais plutôt un espace où l’on peut rendre ses décisions visibles.
Une première semaine convaincante, à condition de commencer simplement
La première qualité que j’ai remarquée est l’idée du journal. Un suivi budgétaire peut vite devenir intimidant lorsqu’il demande de créer de nombreuses catégories, de relier plusieurs comptes ou de comprendre des graphiques complexes. Ici, l’intérêt vient davantage du geste quotidien : enregistrer une dépense au moment où elle se produit, puis revenir consulter l’ensemble pour repérer les habitudes qui passent normalement inaperçues.
Je conseille de ne pas essayer de reconstruire toute son année dès le premier jour. Pour tester correctement l’application, il vaut mieux commencer avec les dépenses réellement effectuées pendant une semaine. Un café pris sur le chemin du travail, un achat en ligne, un trajet imprévu ou une petite course peuvent sembler insignifiants séparément. Pourtant, leur répétition donne souvent une image plus utile que les grosses dépenses exceptionnelles.
Cette méthode révèle un point important : l’application est surtout intéressante si vous l’utilisez comme un miroir de vos comportements, et non comme une simple liste de reçus. Après quelques jours, je pouvais me poser des questions plus concrètes : quelles dépenses sont prévues, lesquelles sont impulsives, et lesquelles auraient pu être évitées sans réduire mon confort ? C’est ce changement de regard qui donne à l’outil sa première vraie valeur.
Le choix des catégories mérite aussi de l’attention. Si elles sont trop nombreuses, la saisie devient pénible. Si elles sont trop vagues, les résultats perdent leur intérêt. Pour un usage durable, je recommande de distinguer les dépenses fixes, l’alimentation, les transports, les achats personnels et les sorties, puis de garder une catégorie pour les imprévus. Cette organisation permet de comprendre les grands mouvements sans transformer chaque achat en exercice administratif.
Un cas d’usage très concret est celui d’une personne qui reçoit son salaire au début du mois et ne comprend jamais pourquoi le solde devient serré avant la fin. Pendant la première semaine, Budget Diary peut servir à noter les dépenses sans chercher à les contrôler immédiatement. La deuxième étape consiste à repérer les achats récurrents et les petits écarts. Ensuite seulement, on peut décider d’une limite réaliste. Cette progression est plus saine que de fixer un budget idéal impossible à tenir.
Autres articles à lire
J’ai également apprécié le fait que l’application puisse convenir à quelqu’un qui ne veut pas connecter toute sa vie financière à un service complexe. Un journal manuel demande davantage de discipline, mais il donne aussi un contrôle direct sur ce que l’on choisit d’enregistrer. Pour une personne qui préfère réfléchir à chaque dépense plutôt que consulter automatiquement des mouvements bancaires, cette approche peut être rassurante.
Il faut toutefois garder les pieds sur terre. Une première semaine peut donner une impression de progrès simplement parce que l’application est nouvelle. On ouvre souvent un outil avec enthousiasme, on saisit beaucoup d’informations, puis l’habitude s’essouffle. Le véritable test n’est donc pas la facilité des premiers jours, mais la capacité à continuer lorsque l’effet de nouveauté a disparu.
Ce que l’application apporte après un mois
Au bout d’un mois, l’intérêt change de nature. Au début, on découvre ses dépenses. Ensuite, on peut comparer ses intentions avec la réalité. C’est là que le journal devient utile pour planifier le mois suivant, notamment lorsque les revenus sont réguliers mais que les dépenses variables ne le sont pas.
Je trouve cette perspective plus pratique qu’un simple calcul du solde restant. Voir combien il reste peut provoquer une réaction tardive. Observer les catégories qui consomment progressivement le budget permet d’agir plus tôt. Par exemple, si les achats alimentaires augmentent pendant les premières semaines, il est encore possible d’adapter les courses ou de limiter les commandes avant que la fin du mois ne devienne stressante.
Un conseil qui m’a semblé particulièrement pertinent est de ne pas utiliser le suivi uniquement pour réduire les dépenses. Il peut aussi servir à protéger celles qui comptent vraiment. Si vous accordez de l’importance à une activité, à un déplacement familial ou à un loisir, l’objectif n’est pas forcément de le supprimer. L’application aide plutôt à voir quelles dépenses secondaires doivent être réduites pour lui faire une place.
Cette manière de travailler rend le budget plus réaliste. Un plan trop strict échoue souvent parce qu’il ne tient pas compte des plaisirs ordinaires, des invitations ou des imprévus. Avec un journal, on peut constater que le problème n’est pas une dépense isolée, mais l’absence de marge. Prévoir une enveloppe pour les événements inattendus est donc plus utile que de prétendre que chaque mois sera parfaitement prévisible.
Budget Diary peut également être pratique pour préparer une période particulière, comme un déménagement, des vacances ou une rentrée chargée. Dans ce cas, je ne l’utiliserais pas seulement pour noter les paiements, mais pour séparer les dépenses habituelles des dépenses temporaires. Cela évite de croire qu’un mois exceptionnel représente votre rythme normal. Cette distinction est simple, mais elle change beaucoup l’interprétation des résultats.
En revanche, je ne le choisirais pas comme unique outil pour une personne qui doit gérer des finances très complexes. Les travailleurs indépendants, les foyers qui partagent de nombreux comptes ou les utilisateurs qui ont besoin d’un suivi comptable détaillé risquent de trouver un journal trop limité. Dans ces situations, une solution spécialisée avec rapprochement automatique, facturation ou gestion fiscale serait probablement plus adaptée.
La note moyenne de 4,1, accompagnée d’environ 8 900 évaluations, indique que l’application a déjà trouvé un public réel. Elle compte aussi plus d’un million d’installations, ce qui montre qu’elle ne se limite pas à une curiosité confidentielle. Je ne prends toutefois pas ces chiffres comme une garantie personnelle : une application financière doit surtout correspondre à votre manière de travailler et à votre tolérance à la saisie manuelle.
Le vrai coût : entretenir l’habitude
Le principal effort ne vient pas de l’installation, mais de la maintenance. Chaque dépense oubliée réduit la qualité du portrait financier. Si vous enregistrez seulement les achats importants, vous risquez de sous-estimer les petites sorties répétées. À l’inverse, vouloir tout documenter avec une précision excessive peut rendre l’expérience trop lourde.
J’ai trouvé qu’une routine courte et régulière était plus efficace qu’une longue session de rattrapage. Quelques minutes à un moment fixe, par exemple après les courses ou avant de préparer le lendemain, suffisent mieux qu’une tentative de mémoire à la fin de la semaine. Cette méthode limite les oublis et évite que le suivi ne devienne une corvée irrégulière.
Pour alléger la charge, je recommande de déterminer à l’avance le niveau de détail dont vous avez réellement besoin. Si votre objectif est de contrôler les sorties, une catégorie générale peut suffire. Si vous cherchez à réduire les achats alimentaires, il peut être utile de distinguer les courses planifiées des achats pris sur le pouce. Le bon niveau est celui qui permet de prendre une décision, pas celui qui produit le plus de lignes.
Une autre astuce consiste à réserver une courte révision hebdomadaire aux dépenses inhabituelles. Elles sont souvent les plus faciles à oublier, alors qu’elles expliquent parfois pourquoi le budget dérive. Il faut aussi éviter de modifier constamment les catégories. Une structure stable rend les comparaisons plus fiables d’un mois à l’autre et réduit le temps passé à corriger son organisation.
Ce fonctionnement demande une forme de responsabilité personnelle. L’application peut organiser ce que vous lui donnez, mais elle ne peut pas remplacer la saisie, la vérification ou la décision. Pour quelqu’un qui souhaite un automatisme complet, cette limite sera importante. Une application bancaire qui importe directement les opérations peut être plus confortable, même si elle offre parfois moins de réflexion au moment où la dépense est enregistrée.
La gratuité est un avantage évident pour essayer l’outil sans engagement financier. Elle facilite aussi son adoption par les étudiants, les jeunes actifs ou les personnes qui veulent simplement mettre de l’ordre dans leurs dépenses. Mais le fait de ne rien payer ne signifie pas que l’utilisation est sans coût : le temps et l’attention restent les ressources à investir. Si vous ne voulez pas consacrer régulièrement quelques instants au suivi, l’application risque de rester inutilisée.
Les sources de fatigue après l’enthousiasme initial
La fatigue apparaît généralement lorsque chaque dépense ressemble à une tâche supplémentaire. Les achats fréquents, les petits paiements et les journées chargées peuvent interrompre la routine. Une seule journée oubliée n’est pas grave, mais plusieurs jours consécutifs rendent la reconstitution moins fiable. C’est pourquoi je déconseille de viser la perfection : mieux vaut reprendre le suivi après un oubli que tout abandonner.
La répétition peut aussi devenir frustrante lorsque vous connaissez déjà vos principales dépenses. Après quelques mois, consulter les mêmes tendances n’apporte pas forcément une découverte nouvelle. Pour conserver un intérêt, il faut donner au journal un objectif précis : préparer une dépense importante, réduire une catégorie, créer une réserve ou simplement vérifier que les habitudes restent stables.
Il existe également une fatigue émotionnelle. Voir certaines dépenses s’accumuler peut provoquer de la culpabilité, surtout si l’on utilise le budget comme un outil de restriction. À mon avis, le suivi est plus efficace lorsqu’il sert à décider avec lucidité, pas à se punir. Une dépense choisie et compatible avec vos priorités n’est pas automatiquement une mauvaise dépense.
Les personnes qui partagent leur budget avec un partenaire peuvent rencontrer une autre difficulté : un journal individuel ne suffit pas toujours à représenter les dépenses communes. Dans ce cas, il faut convenir d’une règle claire sur ce qui est enregistré et sur la manière de distinguer les paiements personnels des dépenses du foyer. Sans cette discipline commune, les chiffres peuvent donner une impression de précision tout en restant incomplets.
Je serais aussi prudent si vous cherchez des fonctions financières avancées ou une analyse automatique très poussée. L’intérêt principal de Budget Diary réside dans la visibilité offerte par la saisie et l’organisation personnelle. Ce n’est pas le choix évident pour quelqu’un qui veut déléguer entièrement le classement, suivre des placements ou produire des documents comptables. Pour ces besoins, une autre catégorie d’outil fera probablement mieux.
À qui je le recommande vraiment
Je recommande cette application aux personnes qui dépensent de façon assez simple, qui veulent comprendre leurs habitudes et qui acceptent de participer activement au suivi. Elle peut être particulièrement utile pour commencer un budget sans se perdre dans des réglages compliqués, ou pour reprendre le contrôle après plusieurs mois où les dépenses semblaient floues.
Elle convient aussi à ceux qui préfèrent une démarche privée et réfléchie à une automatisation totale. Le fait de noter une dépense oblige à la remarquer, ce qui peut modifier progressivement la manière d’acheter. Pour un étudiant, un jeune salarié ou une personne qui prépare un projet personnel, cette prise de conscience peut être plus formatrice qu’un simple solde affiché automatiquement.
Je la recommanderais moins à l’utilisateur qui oublie régulièrement de saisir ses opérations, qui gère plusieurs personnes ou qui attend des rapports financiers détaillés. Dans ces cas, le travail de maintenance risque de dépasser le bénéfice obtenu. Il vaut mieux choisir un outil plus automatisé ou plus spécialisé plutôt que d’adopter Budget Diary avec des attentes qui ne correspondent pas à son approche.
Le développeur MONO CO. LLC propose ici une application dont la force est la sobriété du concept. Sa version 1.0.2 montre aussi qu’il s’agit d’un produit encore jeune, lancé le 11 décembre 2025. Je préfère donc l’évaluer comme un outil de base pour construire une routine, et non comme une suite financière complète destinée à couvrir toutes les situations.
Mon verdict sur sa place dans la durée
Après l’effet de découverte, Budget Diary - Expense Tracker conserve une vraie utilité si vous lui donnez un rendez-vous régulier et un objectif concret. Sa valeur ne vient pas d’une promesse spectaculaire, mais de l’accumulation de petits relevés qui rendent les choix financiers plus visibles. Son meilleur atout est de transformer une impression vague en habitudes observables.
Je retiens surtout trois compromis. La saisie manuelle favorise la conscience, mais demande de la constance. La simplicité facilite le démarrage, mais peut sembler limitée aux utilisateurs avancés. La gratuité rend l’essai accessible, mais ne supprime pas l’effort nécessaire pour tenir le journal. Aucun de ces points n’est rédhibitoire, à condition de savoir ce que l’on attend de l’application.
Si je devais la conseiller à un ami, je lui proposerais un essai sur un mois avec une règle très simple : enregistrer les dépenses importantes, rester cohérent dans les catégories et faire une courte révision chaque semaine. À la fin de cette période, il devrait pouvoir répondre à trois questions : où part son argent, quelles dépenses sont vraiment prioritaires et quelle limite serait réaliste le mois prochain.
Pour moi, c’est à ce moment que l’application mérite de rester installée. Si elle aide à prendre une décision concrète et répétée, elle devient un outil durable. Si elle ne fait qu’ajouter une liste de tâches sans modifier la compréhension du budget, il vaut mieux passer à une solution plus automatisée. Budget Diary n’est donc pas indispensable à tout le monde, mais pour une personne prête à entretenir une petite habitude, c’est une entrée claire et accessible dans la gestion financière personnelle.
À la une
- Saisie rapide des dépenses au quotidien.
- Catégorisation pratique pour mieux suivre son budget.
- Interface claire et facile à prendre en main.
- Suivi des revenus et dépenses au même endroit.
- Utile pour repérer les habitudes de consommation.
Limitations
- Certaines fonctions peuvent être limitées dans la version gratuite.
- La saisie manuelle peut devenir fastidieuse au fil du temps.
- Peu adapté au suivi de comptes bancaires multiples.
- Les options de personnalisation restent assez limitées.
- Des publicités peuvent gêner l’utilisation selon la version.
Foire aux questions
01Qu’est-ce que Budget Diary - Expense Tracker et à qui s’adresse cette application ?
Budget Diary - Expense Tracker est une application conçue pour suivre ses dépenses, organiser ses revenus et mieux comprendre ses habitudes financières. Elle peut convenir aux étudiants, aux familles, aux travailleurs indépendants ou à toute personne souhaitant gérer son budget au quotidien. Son fonctionnement repose généralement sur l’ajout manuel des opérations et leur classement par catégories, ce qui permet de visualiser plus facilement où va l’argent.
02Comment ajouter une dépense ou un revenu dans Budget Diary - Expense Tracker ?
Après l’installation, vous pouvez normalement enregistrer une nouvelle opération en indiquant son montant, sa date et sa catégorie, puis en ajoutant éventuellement une note. Il est conseillé de choisir des catégories cohérentes, comme alimentation, transport, logement ou loisirs, afin d’obtenir des statistiques utiles. La saisie manuelle demande un peu de régularité, mais elle offre un meilleur contrôle sur les informations enregistrées.
03Budget Diary - Expense Tracker permet-elle de créer des budgets et de suivre ses objectifs ?
L’application est principalement destinée au suivi des dépenses et peut proposer des fonctions de budget par catégorie, selon la version disponible sur Android ou iOS. Ces outils permettent de fixer une limite mensuelle pour certains postes et de comparer les dépenses réelles avec les montants prévus. Avant le téléchargement, vérifiez la fiche officielle afin de confirmer les fonctions incluses dans votre région et votre version.
04Mes données financières sont-elles protégées dans Budget Diary - Expense Tracker ?
Comme l’application traite des informations personnelles liées à vos finances, il est important de consulter sa politique de confidentialité avant de l’utiliser. Évitez d’y inscrire des données sensibles comme des mots de passe, des codes bancaires ou des numéros complets de carte. Vérifiez également si les données sont stockées localement, synchronisées en ligne ou sauvegardées via un compte, car les options de protection peuvent varier.
05Budget Diary - Expense Tracker est-elle gratuite, et contient-elle des publicités ou des achats intégrés ?
La disponibilité gratuite de Budget Diary - Expense Tracker ne signifie pas forcément que toutes les fonctions sont accessibles sans restriction. Certaines versions peuvent afficher des publicités ou proposer des achats intégrés pour débloquer des outils supplémentaires, supprimer les annonces ou activer des options de sauvegarde. Consultez attentivement la page de téléchargement et les conditions tarifaires avant de commencer à saisir vos informations financières.


